Ne rappelez pas le numéro d’un mail « paiement validé » et ne cliquez pas sur ses liens : ouvrez vous-même l’application de votre banque pour vérifier si l’opération existe. Si vous avez un doute ou constatez un débit, contactez la banque par un canal connu. Même un message sans faute peut être frauduleux ; la suite dépend ensuite de ce que vous avez fait. [1]
Les bons réflexes en bref
- Ne rappelez pas le numéro et n’utilisez pas les liens du message. [1]
- Vérifiez le paiement dans l’application bancaire ouverte directement. [1]
- Un appel ou un clic ne prouve pas à lui seul que votre compte est compromis. [1]
- Si vous avez transmis un mot de passe, changez-le sur les services où il était utilisé. [2]
- Pour un débit frauduleux par carte, faites opposition, puis contestez l’opération auprès de la banque. [3]
Outil : que faire après un mail « paiement validé » suspect ?
Indiquez ce que vous avez fait pour voir les démarches adaptées, étape par étape.
Question 1 sur 5
Comment fonctionne le piège du « paiement validé » ?
Le piège repose sur une alerte qui semble réclamer une réaction immédiate : un courriel ou un SMS annonce un paiement que vous ne reconnaissez pas et vous presse d’appeler un numéro d’opposition. Cybermalveillance.gouv.fr décrit ce scénario de faux numéro bancaire ; le message et la suite de l’échange peuvent varier. [1]
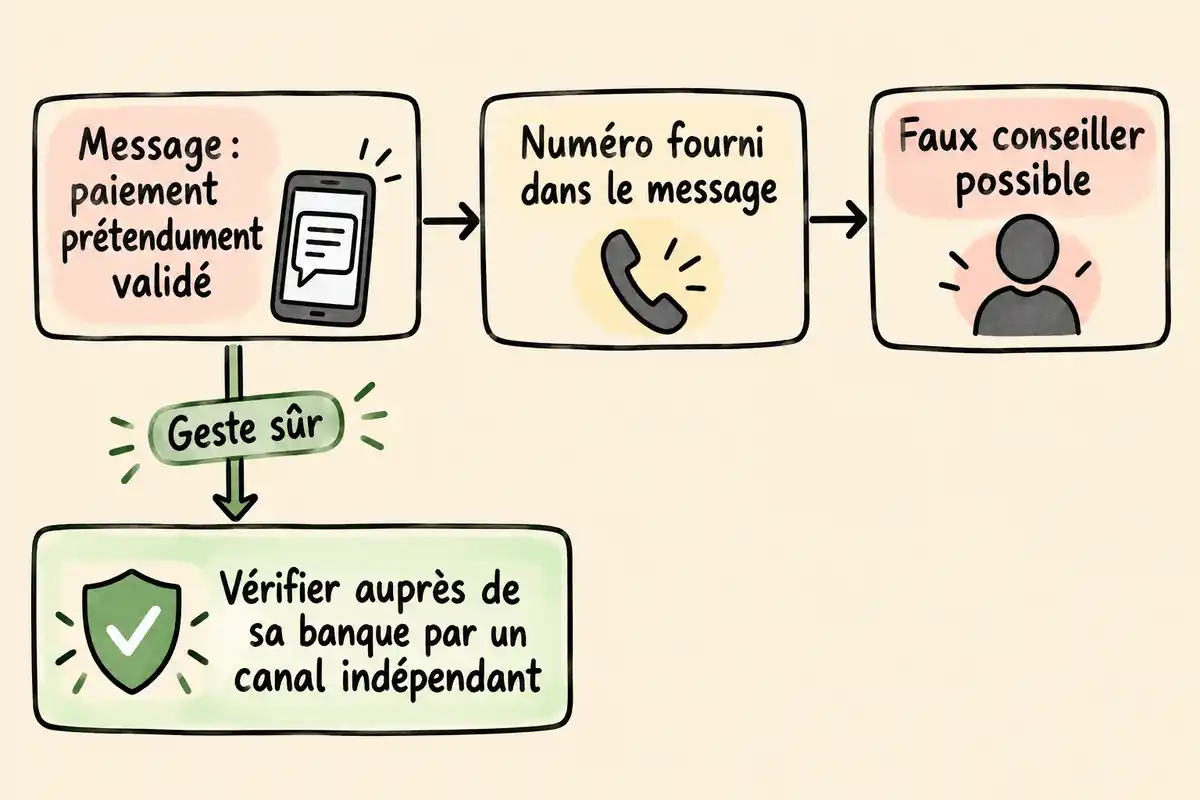
Le faux numéro conduit vers un prétendu conseiller antifraude
Le numéro peut vous mettre en relation avec une personne qui se présente comme un conseiller antifraude et cherche à obtenir des informations ou à vous faire réaliser une opération. Selon les variantes rapportées, il peut être question de codes, de validations dans l’application, d’une remise de carte ou d’un partage d’écran ; aucune de ces demandes n’est systématique. Ne réalisez rien pendant l’appel et vérifiez la situation auprès de votre banque par un canal indépendant. [1]
Quels indices du message doivent éveiller l’attention ?
Certains détails peuvent éveiller l’attention, sans constituer à eux seuls une preuve de fraude. Un message soigné peut aussi être frauduleux : le contrôle de l’opération doit se faire hors du message. [4]
- Une annonce de paiement inattendue ou une demande d’agir dans l’urgence.
- Un numéro ou des coordonnées qui ne correspondent pas à ceux que vous utilisez habituellement.
- Une rédaction, une signature ou une présentation qui paraît étrange.
- Un lien vers une adresse inhabituelle ou simplement ressemblante à celle de votre banque.
Comment vérifier le paiement sans suivre le message ?
Ne rappelez pas le numéro indiqué, ne répondez pas au courriel et n’utilisez pas son lien. Ouvrez plutôt l’application bancaire habituelle ou saisissez vous-même l’adresse du site de votre banque, puis contrôlez si l’opération apparaît réellement. Si le doute persiste, contactez la banque par des coordonnées obtenues indépendamment du message. [1]
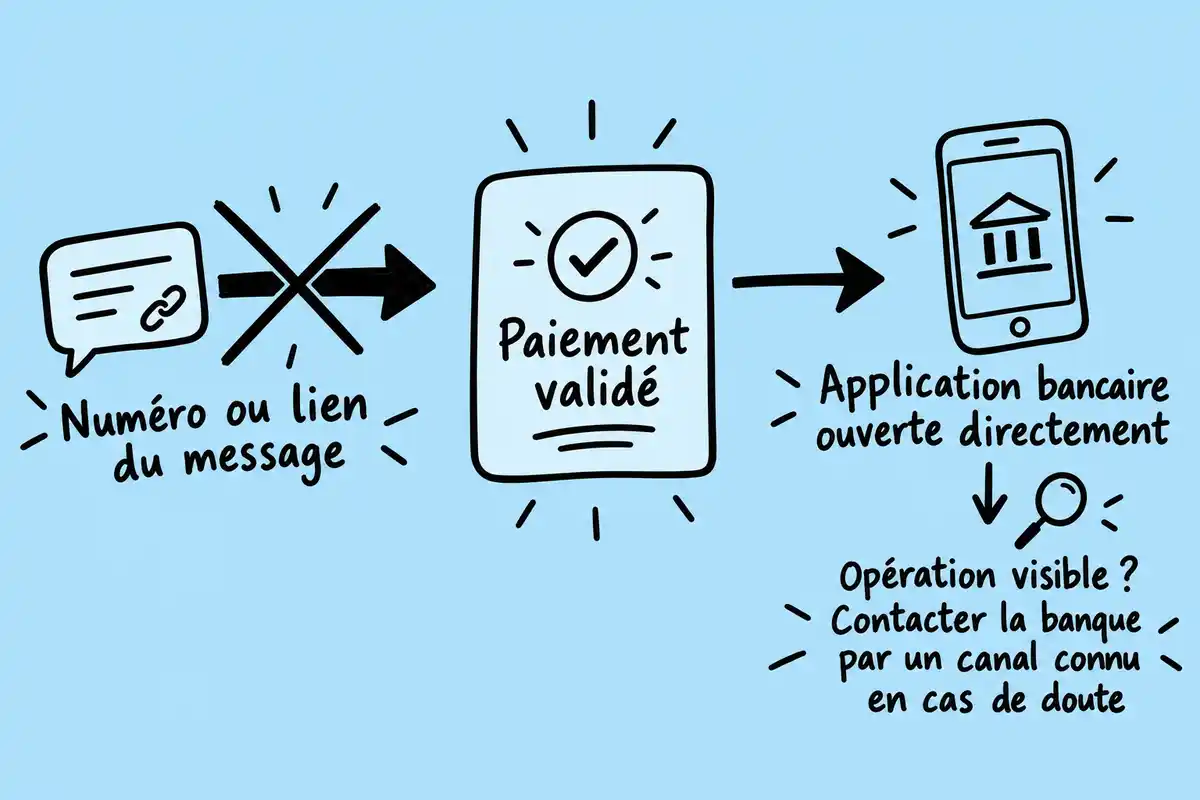
Consulter soi-même son espace bancaire
Lancez l’application que vous utilisez d’ordinaire ou entrez vous-même l’adresse du site bancaire dans votre navigateur. Consultez la liste des opérations et vérifiez si le paiement annoncé y figure, en tenant compte de son statut et de ses détails. Une adresse qui ressemble à celle de la banque ne suffit pas à authentifier une page : partez d’un accès que vous connaissez déjà. [1]
Joindre sa banque par un canal obtenu indépendamment
Si vous ne parvenez pas à vérifier l’opération ou si vous constatez un mouvement suspect, joignez votre banque avec les coordonnées déjà connues ou celles affichées dans l’espace bancaire officiel. Décrivez le message reçu et les opérations visibles ; indiquez aussi si vous avez appelé, transmis des données ou validé quelque chose pendant l’échange. [1]
Que faire selon ce que vous avez déjà fait ?
La bonne réaction dépend de ce qui s’est réellement passé : recevoir le message, ouvrir un lien, appeler, transmettre un mot de passe ou constater un débit ne correspondent pas au même niveau d’exposition. Un clic ou un appel ne démontre pas à lui seul qu’un compte est compromis. Faites le point sur les gestes effectués et les opérations observées avant d’agir. [1]
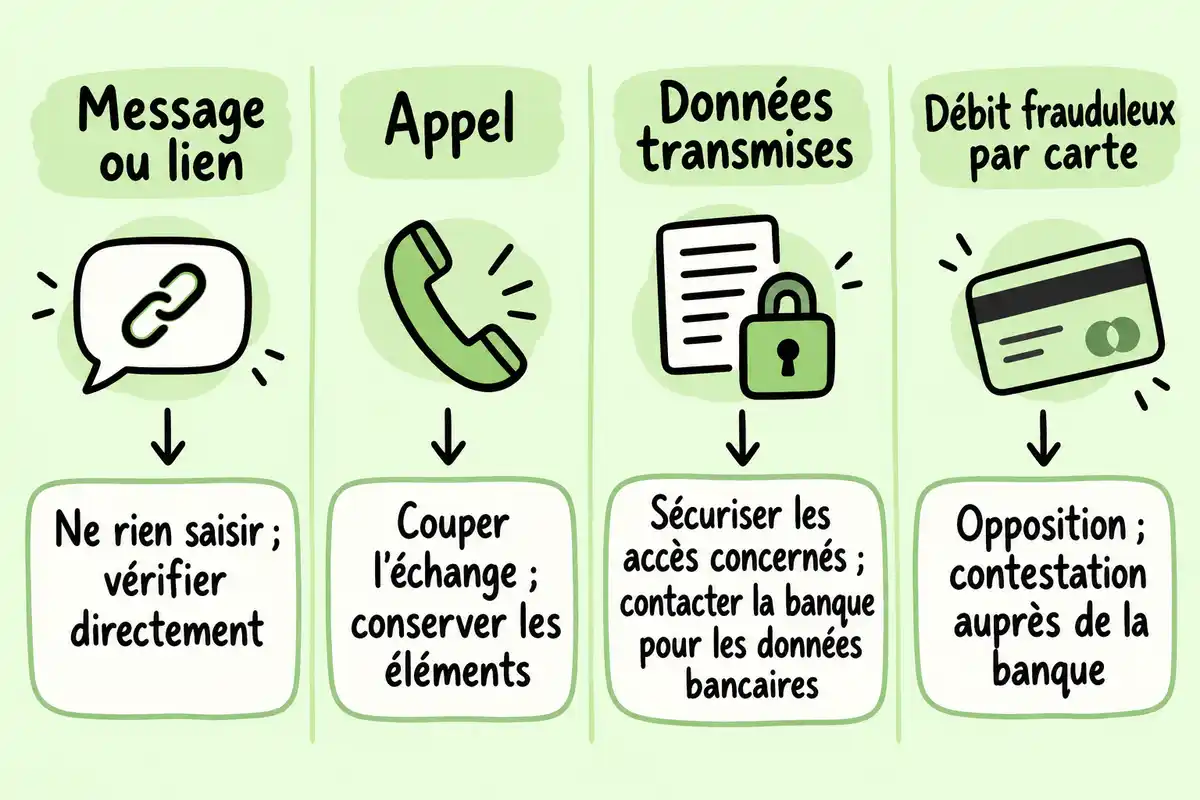
Message reçu ou lien ouvert : interrompre la démarche
Si vous avez seulement reçu le message, ne répondez pas et n’appelez pas le numéro. Si vous avez ouvert son lien, ne saisissez aucune donnée et fermez la page si elle ne correspond pas au service attendu. Reprenez ensuite la vérification depuis l’application officielle ou le site dont vous avez saisi vous-même l’adresse. Un simple clic ne permet pas de conclure qu’un compte ou un appareil est compromis. [1]
Appel passé : conserver les éléments et préciser ce qui a été communiqué
Si vous avez appelé, raccrochez et conservez le message, le numéro ainsi que les coordonnées ou consignes reçues. Contrôlez vos opérations depuis un accès bancaire indépendant. Si vous avez communiqué des données bancaires ou qu’un mouvement vous paraît frauduleux, prévenez immédiatement votre banque par un canal connu et décrivez précisément ce qui s’est passé. Le seul fait d’avoir appelé ne prouve pas une compromission. [1]
Mot de passe ou données de paiement transmis : sécuriser les accès concernés
Agissez en fonction de la donnée divulguée. Pour un mot de passe transmis, changez-le sur le service concerné et sur tout autre compte où vous l’avez réutilisé. Pour des données de paiement, contactez sans délai votre banque et suivez ses indications pour faire opposition au moyen concerné. Signalez-lui également toute validation ou opération effectuée pendant l’échange ; son annulation ne peut pas être garantie. [2]
- Mot de passe communiqué : modifiez-le sur le service correspondant, puis sur les autres services où il était réutilisé.
- Données de paiement divulguées : contactez votre banque sans délai et demandez les démarches d’opposition adaptées au moyen concerné.
- Validation ou opération effectuée pendant l’appel : expliquez-le à la banque avec les autres faits observés.
Débit frauduleux par carte : faire opposition et contester
Si un débit frauduleux par carte apparaît, faites opposition au plus vite auprès de votre banque ou du serveur interbancaire. Contestez ensuite l’opération auprès de la banque et demandez son remboursement. Conservez les éléments utiles pour décrire le dossier. [3]
- Faire opposition au moyen de paiement auprès de la banque ou du serveur interbancaire.
- Contacter la banque pour contester l’opération et demander le remboursement.
- Pour une fraude à la carte en ligne, vérifier si la situation répond aux conditions de Perceval ; le signalement suppose notamment les éléments demandés, dont le numéro d’opposition, le numéro de carte et les relevés.
- Conserver les justificatifs et envisager un dépôt de plainte si vous êtes victime.
Perceval ne concerne pas la seule réception d’un message ni toutes les fraudes bancaires : son usage est limité aux situations de fraude à la carte en ligne qui répondent aux conditions indiquées par Service Public. Ni l’annulation d’une opération ni le remboursement ne sont garantis par ces démarches. [3]
Où signaler le message et trouver de l’aide ?
Le signalement du message, l’accompagnement d’une victime et le dépôt de plainte sont des démarches distinctes. Le bon canal de signalement dépend du support reçu ; si une fraude a eu lieu, le contact de la banque reste une démarche à part entière. [4]
Signaler le courriel, le SMS ou le site suspect
Choisissez le signalement selon le support concerné. Ces démarches servent à signaler un contenu suspect : elles ne remplacent pas la vérification bancaire ni une plainte si vous avez été victime. [4]
- Pour un courriel suspect, utilisez Signal Spam.
- Pour un SMS suspect, signalez-le au 33 700.
- Pour un site suspect, Phishing Initiative permet de signaler le site.
- Pharos est aussi mentionné pour certaines tentatives ; son périmètre dépend du type de contenu signalé.
Demander conseil ou déposer plainte si l’on est victime
Si vous êtes victime ou avez besoin d’être conseillé, 17Cyber, France Victimes et Info Escroqueries sont des possibilités d’accompagnement citées par les services publics. Si vous souhaitez porter plainte, vous pouvez vous adresser à un commissariat ou à une gendarmerie, ou écrire au procureur de la République. Signaler le message ne remplace pas cette démarche. [1]
Face à un mail « paiement validé », le réflexe décisif est de vérifier depuis votre espace bancaire ouvert directement, sans utiliser le numéro ni les liens du message. Si vous avez transmis des données bancaires ou constatez un débit suspect, contactez rapidement votre banque par un canal connu et gardez les éléments de l’échange pour expliquer la situation. Pour un débit frauduleux par carte, faites opposition puis contestez l’opération et demandez son remboursement ; l’issue dépend du dossier. [1]
Questions fréquentes
Un mail sans faute peut-il être frauduleux ?
Oui. Un message frauduleux peut être bien rédigé et reprendre l’apparence d’un service connu : l’absence de fautes ne prouve pas son authenticité. Ouvrez vous-même l’application bancaire pour vérifier l’opération ou contactez votre banque avec des coordonnées obtenues indépendamment du message. [1]
J’ai appelé le numéro, mais je n’ai rien communiqué : que faire ?
Mettez fin à l’échange et gardez le message, le numéro appelé ainsi que les autres éléments disponibles. Vérifiez vos opérations depuis l’application bancaire ou appelez votre banque par un canal connu. Un appel sans transmission de données ne prouve pas à lui seul que votre compte est compromis ; précisez à la banque si vous avez communiqué des informations ou validé une opération. [1]
Faut-il utiliser Perceval après avoir reçu ce mail ?
Non, pas pour la seule réception du message. Perceval concerne certaines fraudes à la carte bancaire en ligne et s’utilise après opposition, si les conditions indiquées par Service Public sont réunies. [3]
Peut-on demander le remboursement d’un débit frauduleux ?
En cas de débit frauduleux par carte, faites opposition au plus vite, contestez l’opération auprès de votre banque et demandez son remboursement. La demande ne garantit pas une issue favorable et les délais dépendent de la situation. [3]


Si on reçoit un mail, comment conserver la preuve de la fraude ? Garder le message, faire une capture d’écran ou autre ? Ça doit être important pour signaler à la banque, non ?
C’est vrai que garder une trace est essentiel ! Une bonne idée est de sauvegarder le mail dans un dossier spécial. Ça peut aussi aider à repérer les tentatives d’arnaque si on reçoit des messages similaires à l’avenir.
C’est intéressant de penser qu’une seule erreur d’adresse dans un lien peut nous exposer à des risques. Ça m’incite à toujours vérifier deux fois, même les liens qui semblent inoffensifs. Qui aurait cru que cette petite vigilance pourrait éviter de gros soucis ?
C’est fou comme ces arnaques peuvent être réalistes ! Je me demande même si le design des faux messages utilise des éléments graphiques de vraies banques. Ça doit être un vrai casse-tête pour les usagers de faire la différence.