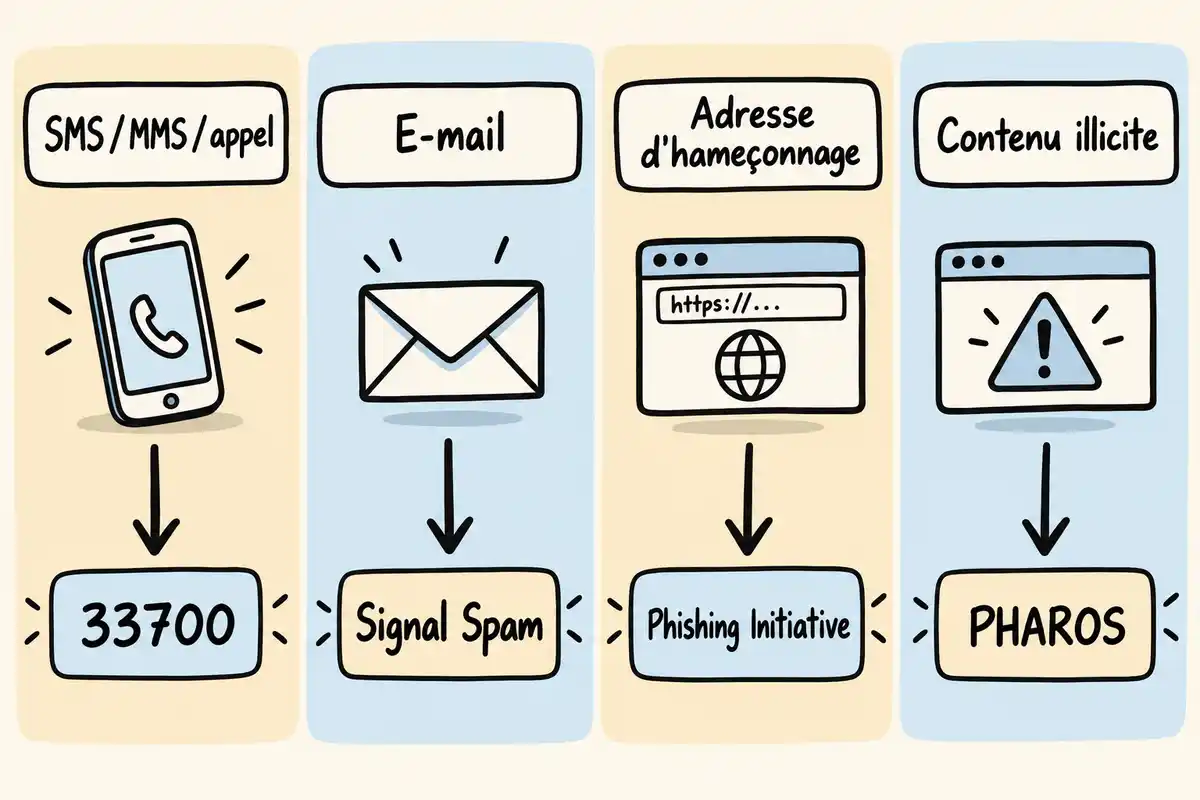
Pour un SMS, un MMS ou un appel suspect, le 33700 est le canal cité ; pour un courriel, utilisez Signal Spam ; pour l’adresse d’un site d’hameçonnage, Phishing Initiative est la voie mentionnée. Si vous avez seulement répondu ou cliqué, interrompez l’échange, gardez le message et vérifiez si vous avez saisi des données. Si des identifiants ou des données de paiement ont été communiqués, sécurisez les comptes concernés ou contactez rapidement votre banque. Le bon signal arnaque dépend donc du support et de ce qui vous est arrivé. [1]
Les bons réflexes en bref
- SMS, MMS ou appel suspect : signalez-le au 33700. [1]
- Courriel suspect : transmettez-le à Signal Spam. [1]
- Adresse d’un site d’hameçonnage : signalez-la à Phishing Initiative. [1]
- Identifiants exposés : changez les mots de passe concernés et ceux réutilisés ailleurs. [2]
- Données bancaires communiquées ou débit suspect : contactez rapidement votre banque. [3]
Où signaler une arnaque selon le message ou le site ?
Commencez par repérer le support reçu et conservez le message ou l’adresse concernée. Pour un SMS, un MMS ou un appel suspect, le 33700 est le dispositif cité ; pour un courriel, Signal Spam ; pour l’adresse d’un site d’hameçonnage, Phishing Initiative. Ces démarches n’ont pas toutes le même objet : un contenu illicite peut relever de PHAROS, tandis qu’un préjudice financier appelle aussi des mesures personnelles. [1]
Comment signaler un SMS, un MMS ou un appel suspect ?
Pour un SMS, un MMS ou un appel suspect, vous pouvez utiliser le 33700. Pour les messages, l’Arcep mentionne plusieurs façons de transmettre un signalement, notamment par SMS, capture d’écran ou formulaire en ligne : choisissez celle proposée par le dispositif. Les alertes sont transmises aux opérateurs et peuvent contribuer à des mesures après vérification, selon les faits et leur récurrence ; aucun blocage immédiat n’est garanti pour chaque envoi. [3]
Où transmettre un e-mail frauduleux ?
Pour un courriel suspect, transmettez-le à Signal Spam. Les signalements peuvent aider au repérage des expéditeurs et contribuer à des enquêtes ou à des contrôles. Ils ne garantissent pas une réponse individuelle à la personne qui a signalé le message. [4]
À qui signaler l’adresse d’un site d’hameçonnage ?
Pour signaler l’adresse d’un site d’hameçonnage, Cybermalveillance.gouv.fr mentionne Phishing Initiative. PHAROS a un autre objet : la CNIL le décrit comme une plateforme destinée au signalement de contenus illicites en ligne, avec un examen avant une éventuelle orientation vers un service d’enquête. Il ne faut donc pas confondre le signalement d’une adresse de phishing et celui d’un contenu illicite. [1]
Que faire après avoir répondu, cliqué ou communiqué des données ?
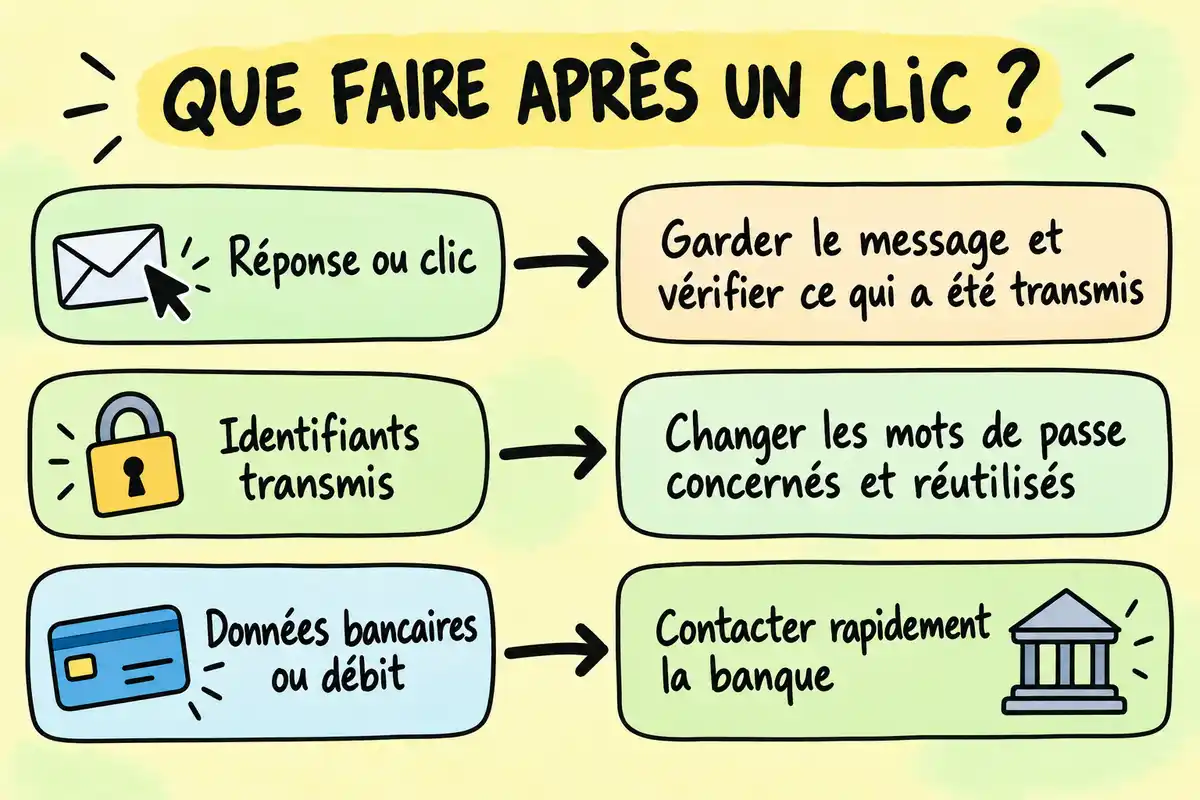
La suite dépend de ce qui s’est passé. Après une simple réponse ou un clic, identifiez d’abord les données éventuellement saisies ; si des identifiants ont été communiqués, sécurisez les comptes concernés ; si des coordonnées bancaires ou un débit sont en cause, contactez rapidement la banque. [2]
Vous avez répondu ou cliqué : quel premier réflexe adopter ?
Si vous avez seulement répondu ou cliqué, interrompez l’échange et gardez le message. Vérifiez ensuite si vous avez saisi un identifiant, un mot de passe, des coordonnées personnelles ou des données de paiement. Un clic seul ne signifie pas automatiquement qu’un compte ou un appareil est compromis ; les gestes suivants dépendent surtout des informations réellement communiquées.
Des identifiants ont été transmis : quels mots de passe changer ?
Si vous avez transmis des identifiants, changez rapidement le mot de passe du compte concerné et ceux des autres services où vous avez réutilisé le même mot de passe. Vérifiez les accès et les activités visibles sur ces comptes, puis conservez le message et les autres traces utiles. Cette démarche vise les comptes dont les identifiants ont été exposés ou qui semblent compromis. [2]
Des données bancaires ou un débit sont en cause : qui contacter ?
Si vous avez communiqué des données bancaires ou constatez un débit suspect, contactez rapidement votre banque ; demandez conseil sur l’opposition adaptée au moyen de paiement et, si possible, sur l’annulation de l’opération. Vous pouvez contester l’opération ou demander son remboursement, sans que l’issue soit garantie. Pour une opération non autorisée débitée d’un compte, la Banque de France indique un délai maximal de 13 mois pour la signaler à la banque, ramené à 70 jours lorsque l’établissement du bénéficiaire est situé hors de l’Union européenne ou de l’Espace économique européen. Ces délais concernent ce type d’opération et ne se généralisent pas à toute fraude. En cas de mandat de prélèvement frauduleux, elle indique qu’une demande de remboursement à la banque doit être accompagnée d’une plainte. [5]
Signalement, alerte communautaire et plainte : quelles différences ?
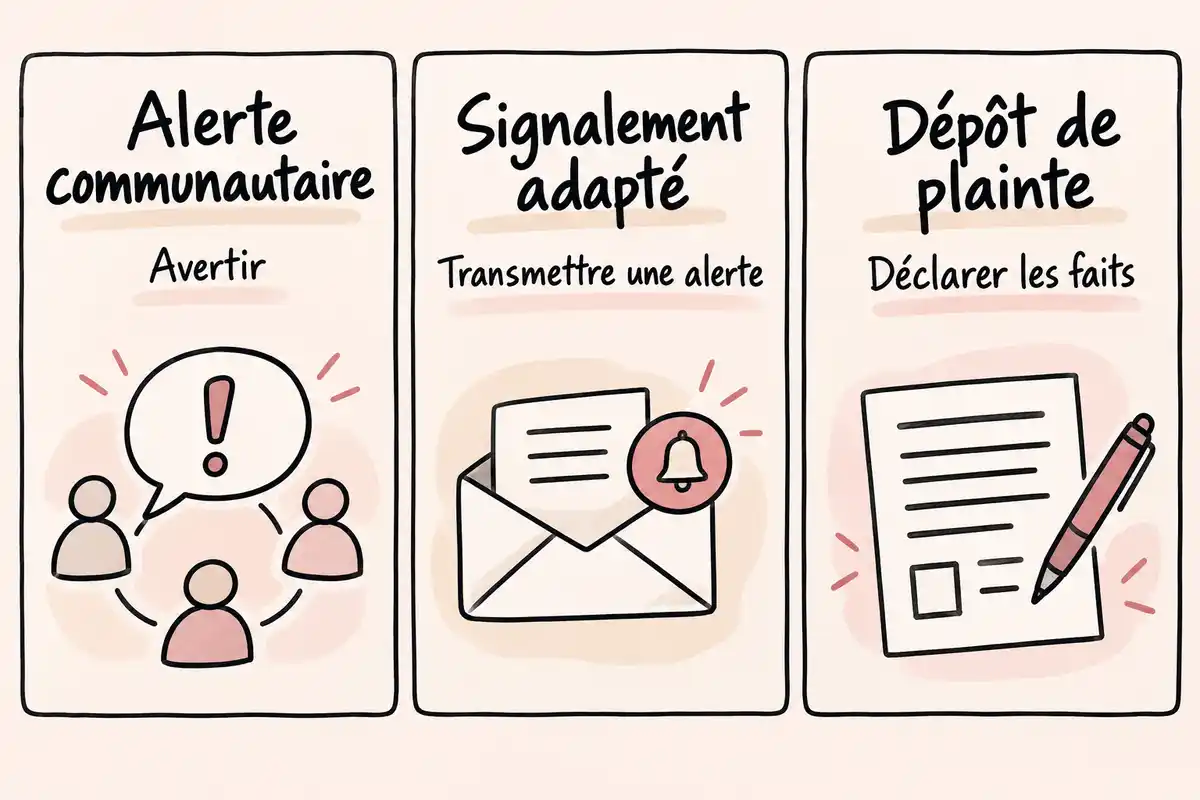
Le bon choix dépend du résultat recherché : avertir d’autres internautes, transmettre un signalement spécialisé, protéger un moyen de paiement ou porter les faits à la connaissance de la justice. Une même situation peut justifier plusieurs démarches, mais elles ne se substituent pas les unes aux autres.
Que permet une alerte sur une plateforme communautaire ?
Une alerte publiée sur une plateforme communautaire peut aider d’autres lecteurs à reconnaître un message ou un site suspect, à condition que la plateforme et les informations partagées soient fiables. Elle ne vaut ni plainte ni demande auprès de la banque, et ne prouve pas qu’un service officiel a reçu les faits. Évitez d’y publier vos coordonnées, données bancaires ou identifiants.
Quand envisager un dépôt de plainte ?
Vous pouvez envisager une plainte notamment si vous constatez des débits frauduleux ou si vos données personnelles servent à usurper votre identité. Ma Sécurité cite THESEE pour certaines escroqueries sur internet, ainsi que le dépôt de plainte au commissariat, à la gendarmerie ou par courrier au procureur. L’accès à une démarche en ligne dépend des faits : THESEE n’est pas une voie universelle. Si des données de paiement sont en cause, contactez également la banque sans attendre la démarche de plainte. [2]
Un litige commercial relève-t-il des mêmes démarches ?
Un désaccord avec un vendeur ne suffit pas, à lui seul, à établir qu’il s’agit d’une arnaque. Un retard, un produit non conforme ou un remboursement contesté peut relever d’un litige commercial ; de fausses coordonnées, une identité usurpée ou une demande de paiement trompeuse peuvent faire apparaître des indices de fraude. La qualification dépend des faits : conservez les échanges et distinguez le problème de vente des éventuels éléments frauduleux.
Comment garder une trace du signalement et comprendre ses suites ?
Gardez séparément les éléments qui prouvent les faits, la trace de votre démarche et, s’il y en a une, la réponse du service. Les suites possibles varient selon le dispositif : une transmission aux opérateurs ou une contribution au repérage ne signifie pas nécessairement qu’un retour personnel vous sera adressé. [3]
Quelles preuves et traces de démarche conserver ?
- Le message suspect, l’e-mail ou les échanges avec l’expéditeur ; conservez-les sans poursuivre la conversation.
- L’adresse du site ou les coordonnées visibles de l’expéditeur, si elles sont utiles pour décrire les faits.
- Les éléments liés à un paiement ou à un débit, s’il y en a : relevé, date et montant de l’opération, ainsi que les échanges avec la banque.
- Toute confirmation effectivement affichée ou reçue après l’envoi du signalement.
L’absence de réponse signifie-t-elle que le signalement a échoué ?
Non. Les dispositifs cités ne décrivent pas un accusé de réception commun ni un statut consultable dans tous les cas. Pour le 33700, les alertes sont annoncées comme transmises aux opérateurs, mais cela ne garantit pas un retour individuel. L’absence de réponse ne permet donc pas de conclure que le signalement a échoué, pas plus qu’elle ne confirme qu’une mesure a été prise. [6]
Choisissez d’abord le signalement adapté au support, puis agissez sur les comptes ou moyens de paiement réellement exposés : changez les mots de passe concernés ou contactez rapidement la banque en cas de données bancaires ou de débit suspect. Selon les faits, une plainte peut aussi être envisagée. Dans tous les cas, conservez le message, les échanges et les traces de vos démarches.
Questions fréquentes
Faut-il attendre d’avoir perdu de l’argent pour signaler un message suspect ?
Non. Vous pouvez signaler un message suspect même si vous n’avez perdu aucune somme : utilisez le canal adapté au support, par exemple le 33700 pour un SMS ou un appel suspect et Signal Spam pour un courriel. Si un débit ou une autre conséquence est déjà constaté, ajoutez les démarches de protection ou de plainte adaptées à la situation. [1]
Peut-on signaler la même arnaque à plusieurs services ?
Oui, si plusieurs démarches répondent à des besoins différents. Vous pouvez signaler le message ou le site au dispositif adapté, contacter la banque si des données de paiement ou un débit sont en cause, et envisager une plainte selon les faits. Leur cumul n’est pas automatique : le signalement ne remplace ni les mesures bancaires ni la plainte. [1]
Un signalement au 33700 bloque-t-il immédiatement le numéro ?
Non. Les signalements au 33700 sont transmis aux opérateurs, qui peuvent prendre des mesures après vérification, notamment si les faits sont récurrents ou graves. Cela ne garantit pas le blocage immédiat du numéro à chaque signalement. [3]
Que conserver après avoir signalé une arnaque ?
Gardez le message suspect, les échanges, les éléments liés à un éventuel paiement et toute confirmation effectivement affichée ou reçue après le signalement. Tous les services ne fournissent pas nécessairement un accusé de réception ou un suivi individuel. [2]
Signaler une arnaque en ligne équivaut-il à déposer plainte ?
Non. Signaler une arnaque transmet une alerte au dispositif concerné ; déposer plainte est une démarche distincte. En cas de débit frauduleux ou d’usurpation d’identité, vous pouvez envisager une plainte au commissariat, à la gendarmerie ou par courrier au procureur. THESEE est cité pour certaines escroqueries en ligne, mais son accès dépend des faits. [2]
Sources
- [1] Que faire en cas de phishing ou hameçonnage ? – Assistance aux victimes de cybermalveillance
- [2] Arnaques et escroqueries en ligne : comment les identifier et agir ? | Ma Sécurité
- [3] SMS, appels et courriers électroniques indésirables et/ou frauduleux : que faire et comment se protéger ? | Arcep
- [4] Spam, hameçonnage, arnaques : signaler pour agir | CNIL
- [5] Arnaques au crédit ou à l’épargne et vol de données | Banque de France
- [6] 33700, la plateforme de lutte contre les spams SMS et le démarchage téléphonique



J’aime l’idée de garder une trace des messages suspects. Ça doit vraiment aider à suivre les choses si jamais ça tourne mal. Et puis, ça fait un peu Sherlock Holmes au quotidien, non ?
C’est marrant de penser qu’il y a des gens qui utilisent encore des SMS pour arnaquer. On dirait que c’est un peu démodé. Je me demande s’ils arrivent à piéger encore beaucoup de monde comme ça.