La vérification obligatoire rapproche le nom du bénéficiaire et l’IBAN avant la validation des virements concernés. Une alerte invite à contrôler les données ; une concordance ne garantit toutefois pas l’absence d’arnaque. Voici comment le contrôle fonctionne, comment lire ses résultats et quoi faire si un virement est erroné ou suspect. [1]
Les bons réflexes en un coup d’œil
- Saisissez le nom exact associé au compte et évitez les surnoms ou abréviations. [1]
- En cas d’écart, vérifiez le nom et l’IBAN auprès du bénéficiaire avec un moyen de contact déjà connu. [1]
- Confirmez tout nouveau RIB reçu par courriel en rappelant le bénéficiaire à son numéro habituel. [2]
- Si le virement n’est pas exécuté, demandez s’il peut être suspendu ; s’il est parti, demandez un retour des fonds. [3]
- La concordance nom-IBAN est une aide contre certaines incohérences, pas une garantie contre la fraude. [1]
Quels virements sont concernés par la vérification du bénéficiaire et comment fonctionne-t-elle ?
Avant la validation d’un virement concerné, la banque du payeur interroge celle du bénéficiaire pour rapprocher le nom saisi de l’IBAN. Cette vérification du bénéficiaire aide à repérer certaines erreurs ou substitutions de coordonnées, mais le résultat ne confirme pas à lui seul que la demande de paiement est légitime. Le guide de la Banque de France de septembre 2025 précise les virements concernés, les résultats possibles et plusieurs cas particuliers. [1]
Comment le nom est-il rapproché de l’IBAN ?
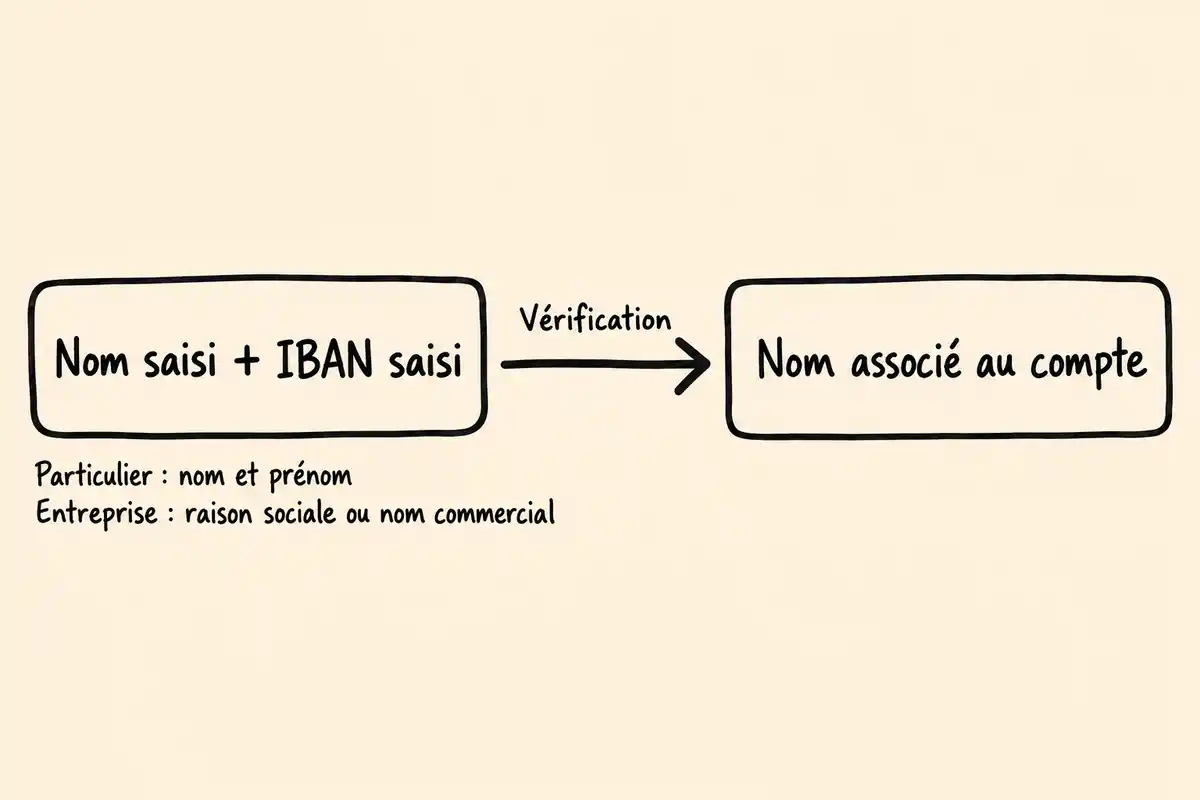
Le contrôle compare le nom et l’IBAN saisis aux données associées au compte désigné. Pour une personne physique, il porte sur le nom et le prénom ; pour une personne morale, sur la raison sociale ou le nom commercial renseigné. Il s’agit donc de vérifier la correspondance avec le titulaire du compte, et non de valider le contenu d’une facture ou l’origine d’un message. [1]
Quels virements sont concernés et depuis quand ?
Le guide de la Banque de France vise les virements SEPA classiques et instantanés. Il indiquait une application au plus tard le 9 octobre 2025 pour les virements émis vers la France et les autres pays de la zone euro ; le Gouvernement rappelait également cette échéance pour les prestataires situés dans un État membre dont la monnaie est l’euro. Pour les virements vers ou depuis les autres pays de l’espace SEPA, le guide indique une mise en place au plus tard en 2027, sans préciser ici de date exacte. [1]
Quels cas particuliers faut-il distinguer ?
Le guide mentionne des exclusions et des modalités particulières : elles ne forment pas une liste exhaustive de toutes les situations possibles. [1]
- Les virements internationaux hors SEPA sont indiqués comme exclus du dispositif décrit.
- Les virements entre la zone euro française et les collectivités françaises du Pacifique sont également cités parmi les exclusions.
- Un virement permanent ou programmé saisi et validé avant le 9 octobre 2025 n’est pas contrôlé selon le guide. S’il est saisi et validé à partir de cette date, le contrôle intervient une fois, lors de la saisie. Les échéances peuvent différer pour les virements liés aux autres pays de l’espace SEPA.
Comment interpréter le résultat avant de valider un virement ?
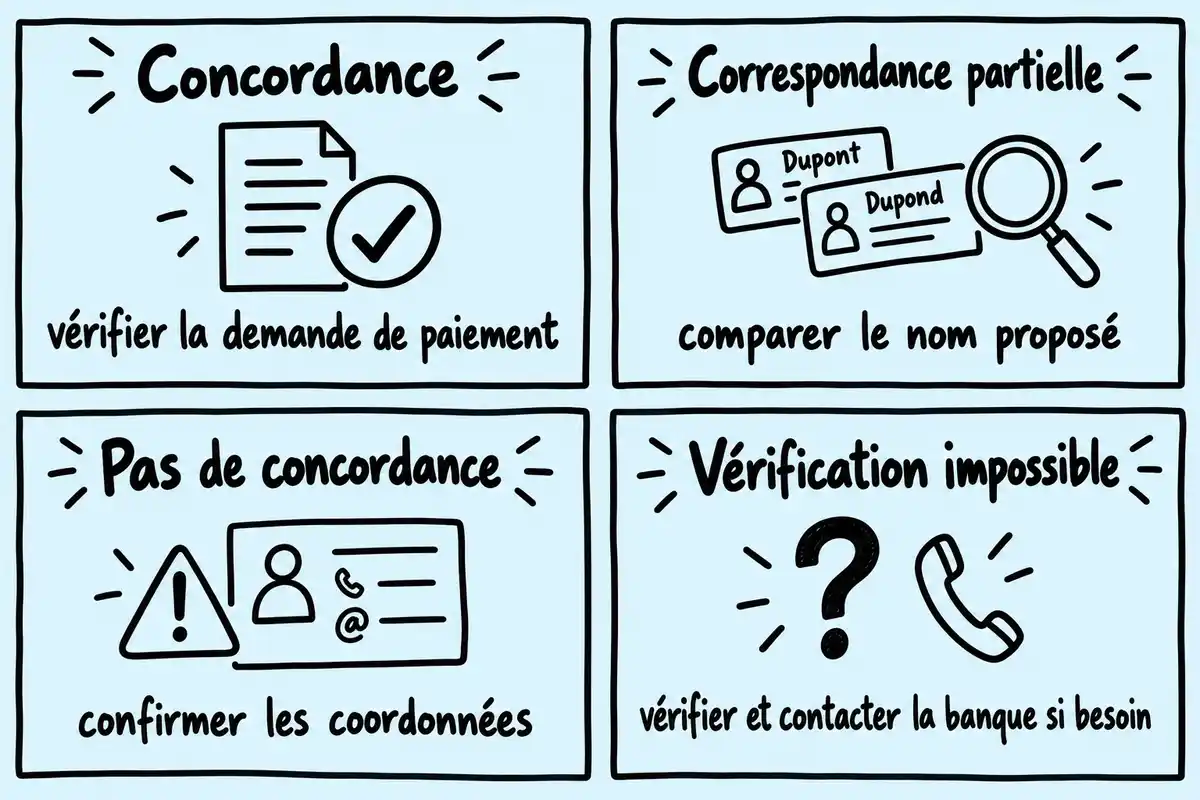
Le guide distingue quatre résultats : concordance, concordance imparfaite, absence de concordance et vérification impossible. Les mots affichés et les choix proposés peuvent varier selon la banque. Selon le message, le payeur peut corriger le nom, vérifier les coordonnées avant de poursuivre, renoncer au virement ou, dans certains cas, choisir de continuer avec les données initiales et le risque associé. [1]
Que signifie une concordance exacte ?
Une concordance exacte signifie que les données comparées correspondent ; le virement peut alors suivre son parcours habituel. Cela ne prouve toutefois pas que la demande de paiement est authentique : un fraudeur peut transmettre un IBAN qui correspond bien à son propre compte. Restez attentif à une facture inattendue ou à un changement de coordonnées communiqué par courriel. [1]
Que faire face à une correspondance partielle ?
Une correspondance partielle signale un écart de nom et peut afficher le nom connu par l’établissement du bénéficiaire afin de faciliter la correction. Comparez-le aux coordonnées obtenues par un canal fiable : facture déjà connue, contrat ou confirmation directe auprès du bénéficiaire. Évitez de saisir un surnom ou une abréviation ; si l’écart reste inexpliqué, demandez confirmation avant de valider. Dans le parcours propre à La Banque Postale, le client peut voir un nom associé à l’IBAN et se voir proposer sa mise à jour ; les autres banques peuvent présenter le résultat autrement. [1]
Comment réagir à une absence de concordance ?
En l’absence de concordance, le guide indique qu’aucune information complémentaire sur le bénéficiaire n’est fournie. Ne tentez pas de deviner le nom attendu : vérifiez le nom et l’IBAN auprès du bénéficiaire par un numéro ou un canal déjà connu, indépendamment du message qui a déclenché le paiement. Corrigez les coordonnées si une erreur est confirmée ; si un doute subsiste, renoncez au virement et contactez votre banque. [1]
Que faire si la vérification est impossible ?
Une vérification impossible ne signifie pas nécessairement que le nom et l’IBAN sont incompatibles : le contrôle n’a simplement pas pu aboutir. Le guide cite notamment un compte clôturé, certains types de comptes comme un livret d’épargne, l’indisponibilité de l’établissement destinataire ou un problème technique. Confirmez les coordonnées auprès du bénéficiaire et, si la difficulté persiste, demandez conseil à votre banque avant de poursuivre. [1]
La vérification obligatoire suffit-elle contre une arnaque au faux RIB ?
Non. Le rapprochement nom-IBAN peut faire ressortir certaines incohérences, mais il ne garantit pas l’absence de fraude. Il vérifie la correspondance entre les données saisies et le compte associé ; il ne détermine pas si la demande de paiement ou le changement de coordonnées provient réellement de votre fournisseur. [1]
Quelles fraudes le rapprochement nom-IBAN peut-il aider à repérer ?
Selon le guide de la Banque de France, le dispositif vise notamment à réduire les erreurs de destinataire et à détecter certaines tentatives de fraude liées à un RIB falsifié ou à une messagerie piratée. Un écart entre le nom attendu et le titulaire du compte peut donc servir de signal. Mais si le nom saisi correspond au compte utilisé par l’escroc, le contrôle peut afficher une concordance : il ne repère pas toutes les arnaques au virement. [1]
Comment confirmer un changement de coordonnées bancaires ?
Si un fournisseur vous envoie un nouveau RIB par courriel ou l’inscrit sur une facture, confirmez le changement auprès de lui avant de payer. La Banque de France et Cybermalveillance.gouv.fr recommandent de vérifier le document et de rappeler le bénéficiaire au numéro habituel, trouvé indépendamment du message. Ne répondez pas dans l’urgence à une demande pressante et ne prenez pas une concordance nom-IBAN pour une preuve de l’origine du changement. [2]
Que faire si le virement est déjà parti vers le mauvais bénéficiaire ?
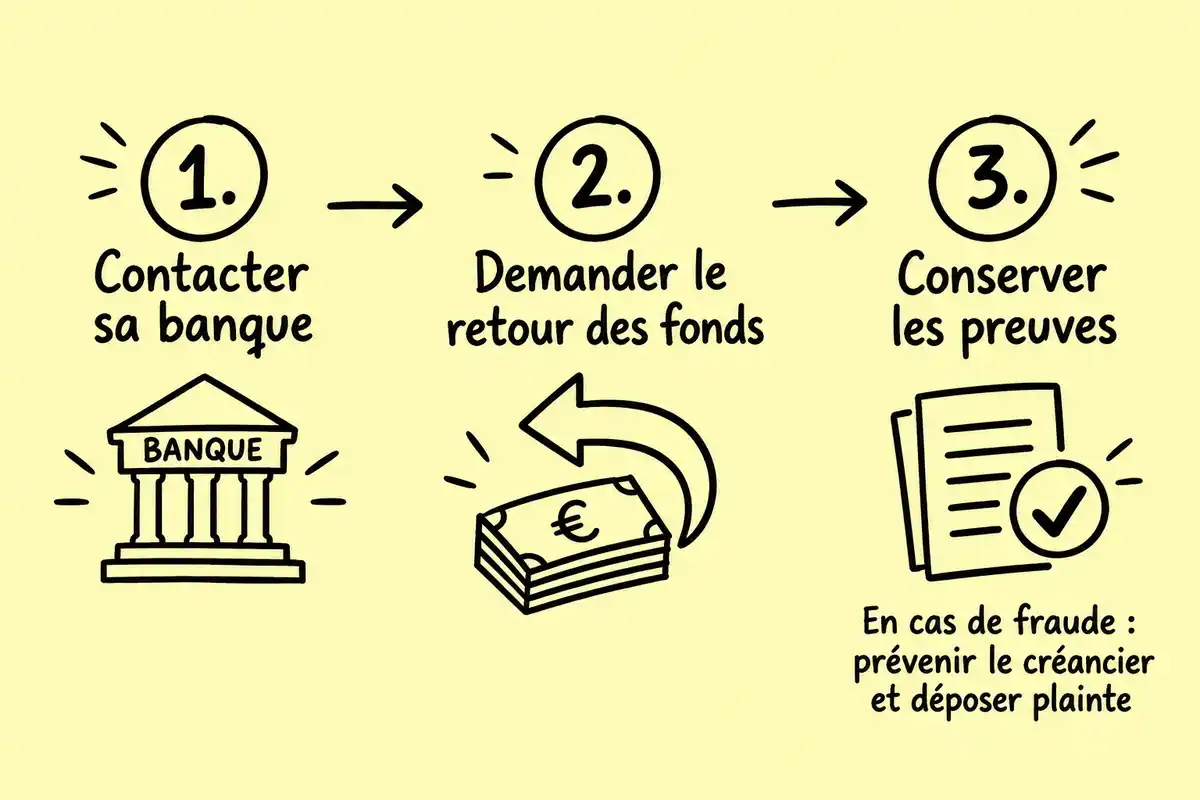
Contactez sans délai votre banque par ses canaux habituels. Signalez qu’un virement est parti vers un mauvais bénéficiaire ou que vous suspectez un faux RIB, et demandez la démarche adaptée. La banque peut tenter de récupérer les fonds, mais leur retour n’est pas garanti ; agir rapidement facilite les démarches. [3]
Quelle demande adresser immédiatement à sa banque ?
Si le virement n’a pas encore été exécuté, demandez à votre banque s’il peut être suspendu. S’il est déjà parti, demandez une démarche de récupération ; en cas de RIB frauduleux, signalez explicitement la fraude et demandez un retour de fonds, ou « recall ». Un ordre déjà reçu par la banque ne peut en principe pas être annulé. Pour une erreur de destinataire, la banque doit s’efforcer de récupérer les fonds, sans être tenue de rembourser cette erreur. [3]
Quelles preuves conserver en cas de faux RIB ?
Conservez les éléments qui permettent de reconstituer la demande et le paiement, puis prévenez rapidement le créancier dont l’identité a été usurpée. Déposez plainte dans les meilleurs délais ; le canal dépend de la situation. [2]
- Gardez les courriels, factures, relevés de compte et échanges liés au changement de RIB ou au virement.
- Contactez le créancier par un moyen indépendant pour l’informer de l’usurpation éventuelle.
- Déposez plainte auprès de la police ou de la gendarmerie, ou par les autres voies indiquées par les autorités selon le cas. THESEE est notamment cité pour un piratage de messagerie, et ne convient pas nécessairement à toutes les fraudes.
- Appelez votre banque à partir de ses coordonnées habituelles. Ne communiquez jamais de codes à un prétendu conseiller qui vous contacte à la suite de l’incident.
De quoi dépendent les recours et le remboursement ?
Les suites dépendent du type d’incident : une erreur de destinataire commise par le payeur, une mauvaise exécution imputable à la banque et un virement non autorisé ne relèvent pas des mêmes démarches. Une alerte absente ou un contrôle impossible ne suffit pas, à lui seul, à déterminer qui est responsable. [3]
| Situation | Indication de la Banque de France |
|---|---|
| Erreur du payeur | La banque doit s’efforcer de récupérer les fonds, mais n’est pas tenue de rembourser l’erreur. Si la récupération échoue, le payeur peut lui demander les informations utiles à un éventuel recours. |
| Mauvaise exécution imputable à la banque | La FAQ de la Banque de France indique un délai de signalement de 13 mois après le débit, ou de 70 jours si le compte du bénéficiaire est hors de l’Espace économique européen. |
| Virement non autorisé | La Banque de France recommande de le signaler sans délai et indique un délai maximal de 13 mois, ou de 70 jours hors EEE, avec un remboursement soumis aux conditions décrites dans sa FAQ. |
Afficher le tableau en image
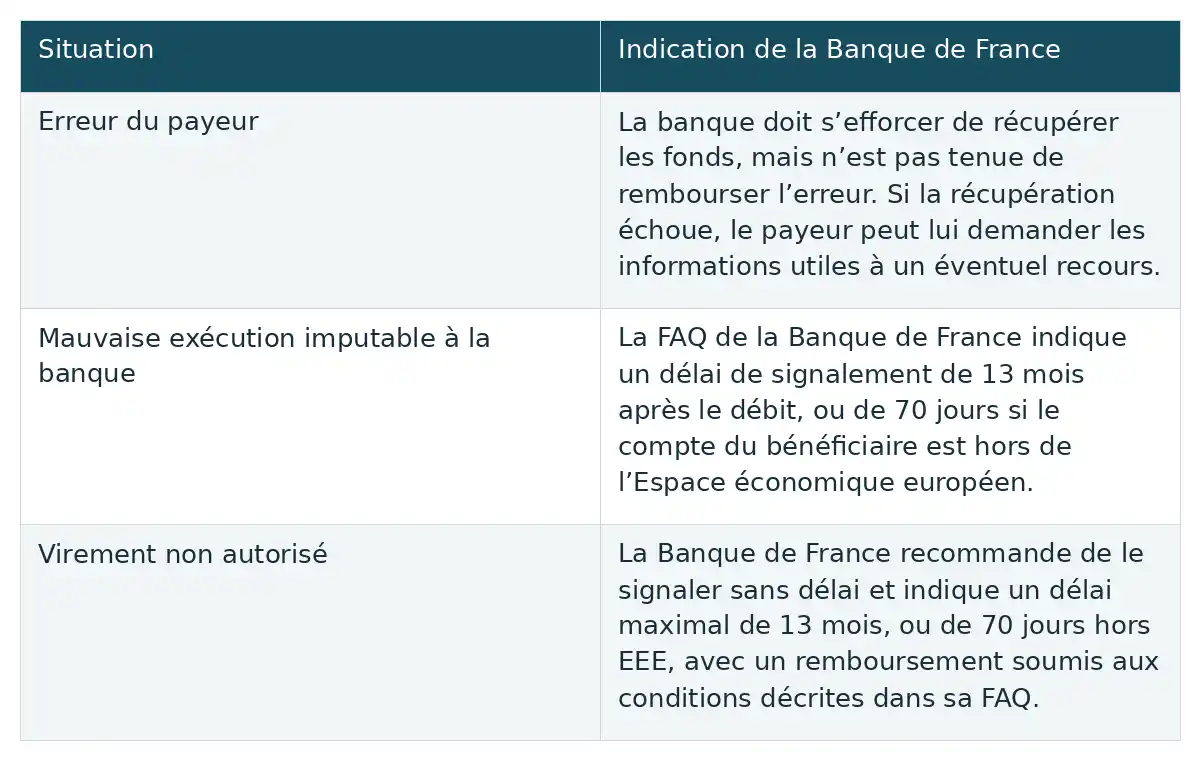
Ces délais et indications sont rapportés selon les conditions précisées par la Banque de France ; ils ne permettent pas de trancher un dossier individuel. Décrivez précisément à votre banque ce qui s’est passé et quand vous l’avez découvert, puis demandez les informations utiles si la récupération échoue. [3]
Avant de valider, lisez le résultat du contrôle et confirmez toute coordonnée douteuse par un canal indépendant. Une concordance nom-IBAN ne garantit pas que la demande est légitime. Si le virement est déjà parti, contactez immédiatement votre banque : la récupération des fonds peut être tentée, sans être assurée. [3]
Questions fréquentes
Un surnom peut-il provoquer une alerte lors de la vérification ?
Oui. La Banque de France conseille de saisir le nom exact associé au compte et d’éviter les surnoms, diminutifs et abréviations, qui peuvent créer un écart lors du contrôle. En cas de doute, confirmez l’identité du bénéficiaire par un moyen de contact fiable. [1]
Quel nom saisir pour un compte joint ?
Pour un compte joint, le nom et le prénom d’un seul cotitulaire suffisent selon le guide de la Banque de France. [1]
Une entreprise peut-elle renoncer à la vérification pour ses virements groupés ?
Oui. Le guide de la Banque de France prévoit que les personnes morales peuvent renoncer à la vérification pour les virements groupés par lot. Les fichiers comportant un ordre unique restent concernés par le contrôle. [1]



J’ai trouvé intéressant que la vérification ne se fait que pour les virements SEPA. Ça veut dire qu’on peut encore rencontrer des arnaques si on fait des virements internationaux. On devrait vraiment faire gaffe, non ?