Un lien ou une demande de code pour recevoir de l’argent est suspect : un paiement Wero se vérifie dans votre propre application bancaire, pas sur une page envoyée par un acheteur. Pour une vente entre particuliers, attendez d’avoir pu contrôler la réception avant de remettre l’article. Voici comment reconnaître les signes d’alerte et réagir selon ce qui s’est passé. [1]
Les bons réflexes face à un message Wero suspect
- Ne communiquez pas de code et ne validez pas de demande inattendue pour recevoir un paiement. [1]
- N’ouvrez pas le lien du message : vérifiez votre compte depuis votre application bancaire habituelle. [2]
- Ne remettez pas l’article sur la seule base d’un SMS ou d’une capture envoyés par l’acheteur. [2]
- Restez dans la messagerie et les services de paiement de la plateforme de vente. [3]
- Après une transmission de données ou une opération suspecte, contactez votre banque par un canal officiel. [1]
Comment reconnaître un faux message prétendant venir de Wero ?
Un message qui annonce un paiement peut servir à vous attirer vers un lien frauduleux. Le principe de vérification est simple : pour recevoir de l’argent, vous n’avez pas à communiquer un code ni à approuver une prétendue vérification de sécurité. Examinez donc ce que l’on vous demande, pas seulement le nom ou le logo affiché. [1]
Une demande de code ou de validation est un signal d’alerte
Une demande de code, d’identifiants, de coordonnées bancaires ou d’approbation d’une transaction est un signal d’alerte. Selon les consignes de sécurité de Wero, aucune vérification de sécurité n’est nécessaire pour recevoir ou valider un paiement. Cette demande peut arriver par SMS, courriel ou téléphone, même si le message semble lié à une vente en cours. Interrompez l’échange : ne suivez pas le lien, ne répondez pas avec vos données et ne validez rien dans votre application. [1]
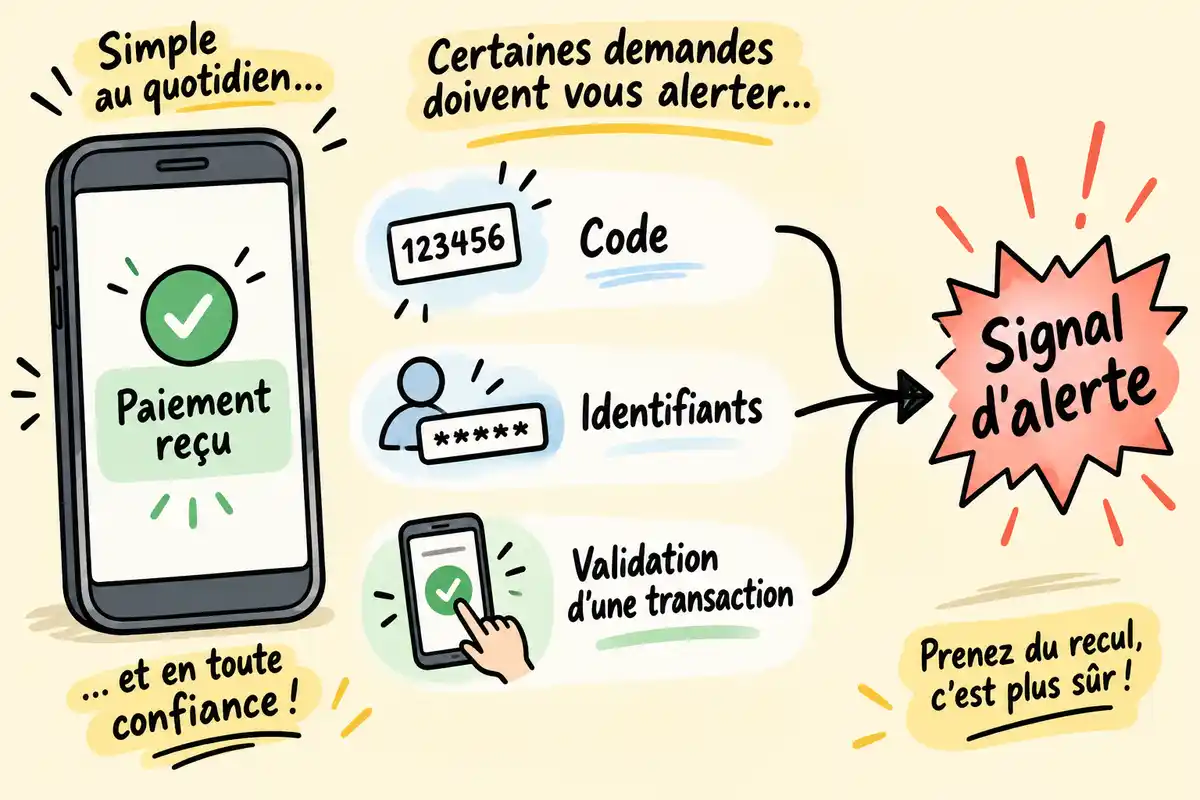
Méfiez-vous aussi d’une demande présentée comme une étape urgente pour « débloquer » le paiement ou confirmer votre identité. Le canal et le ton du message ne changent pas le principe : une demande de code ou d’approbation inattendue ne doit pas être suivie. Si vous souhaitez vérifier une transaction, faites-le en ouvrant vous-même votre application bancaire. [1]
Le faux SMS de réception de paiement : un scénario décrit
Un extrait médiatique décrit un SMS annonçant un virement puis dirigeant son destinataire vers un faux site qui réclame des données bancaires. Ce scénario illustre le rôle possible du lien : il invite à saisir des renseignements que le message ne devrait pas demander pour recevoir un paiement. L’extrait ne permet pas d’établir à quelle fréquence ce procédé est utilisé ni s’il est actuellement répandu ; le réflexe utile reste de ne pas passer par le lien et de vérifier directement dans son espace bancaire. [2]
Un nom de service, un visuel familier ou le contexte d’une vente ne suffisent donc pas à authentifier la page vers laquelle le message renvoie. Évitez d’y saisir des informations, même si le texte présente cette étape comme indispensable pour recevoir le paiement. Reprenez plutôt le contrôle depuis vos accès habituels. [2]
Comment vérifier un paiement Wero avant de remettre un bien ?
Lors d’une vente entre particuliers, notamment sur Le Bon Coin, vérifiez la réception de votre côté avant de remettre l’objet. Ouvrez vous-même votre application bancaire ou consultez votre relevé, puis gardez la conversation et le paiement dans les services de la plateforme lorsque celle-ci les propose. Un message reçu ne remplace pas ce contrôle indépendant. [2]
Consulter son application bancaire habituelle
Ouvrez votre application bancaire habituelle par son icône ou votre accès enregistré, sans utiliser le lien envoyé, et consultez l’activité du compte ou le relevé. Si vous ne pouvez pas vérifier la réception, ou si l’affichage vous paraît ambigu, différez la remise du bien et demandez à votre banque comment interpréter l’opération. Les libellés et indications affichés peuvent dépendre de la banque ; ne vous fiez pas à un statut universel supposé. [2]
Cette vérification doit venir de votre propre accès : ne laissez pas l’acheteur vous guider vers une page de connexion reçue par message. Si vous consultez le relevé plutôt que l’application, utilisez le moyen habituel de votre banque. En cas d’incertitude, vous pouvez attendre d’avoir obtenu une explication de la banque avant de conclure la remise. [2]
Ne pas confondre justificatif envoyé et paiement vérifié
La vérification qui compte est celle que vous faites dans votre propre espace bancaire. Un SMS, un courriel ou une capture d’écran transmis par l’acheteur peut sembler convaincant, mais ne confirme pas à lui seul que l’argent apparaît sur votre compte. Traitez ces éléments comme des messages à examiner, non comme la preuve de réception : ouvrez votre application séparément et attendez d’avoir pu contrôler l’opération avant de remettre l’article. [2]
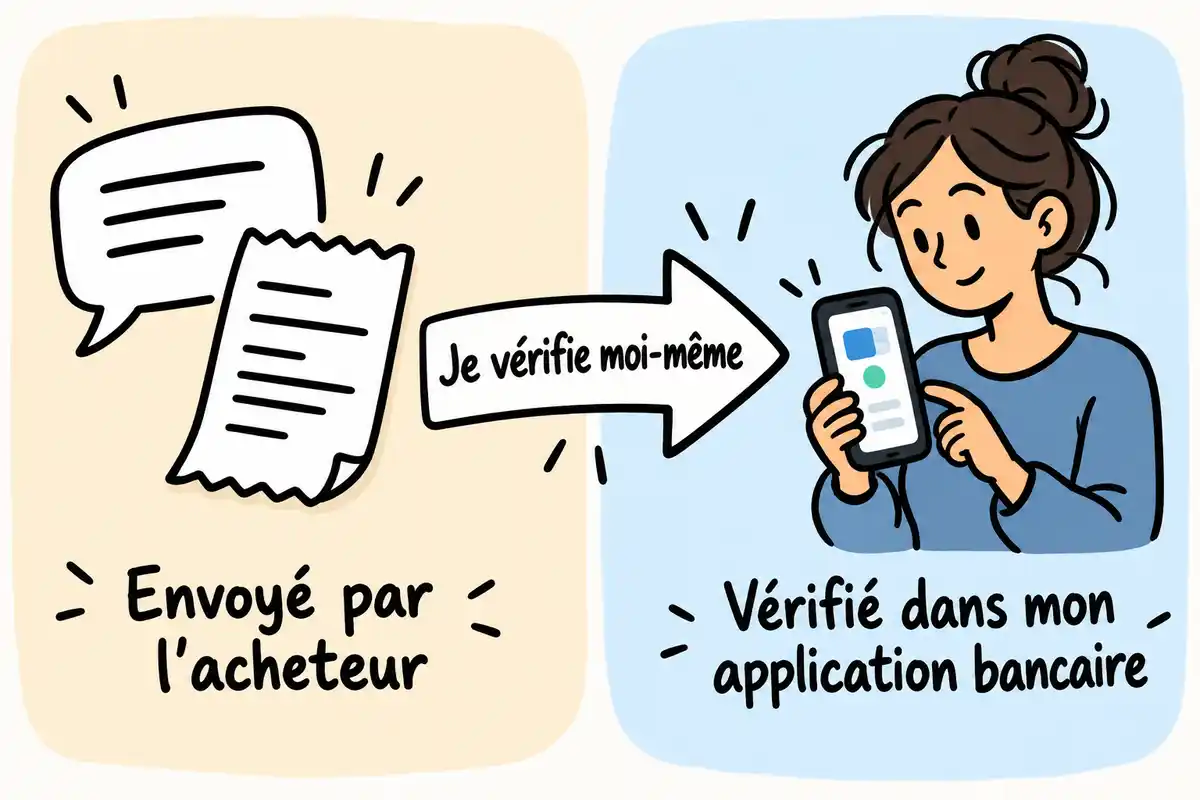
La différence est simple : le justificatif vient de la personne qui vous annonce le paiement, tandis que la consultation du compte vous permet de vérifier ce qui apparaît de votre côté. Cette précaution ne suppose pas qu’un faux justificatif a été utilisé dans votre échange ; elle évite simplement de prendre une affirmation ou une image pour une réception vérifiée. [2]
Garder les échanges dans la plateforme de vente
Wero conseille de rester dans la messagerie et les services de paiement de la plateforme de vente. Garder les échanges au même endroit facilite le suivi de la transaction et permet d’utiliser le service de résolution des litiges prévu par la plateforme en cas de problème. Cela ne constitue pas une garantie contre toute fraude : continuez à vérifier vous-même les demandes et la réception du paiement. [3]
Une demande de basculer rapidement vers un autre canal mérite donc de la prudence, surtout si elle s’accompagne d’un lien ou d’une sollicitation de code. Conservez les échanges utiles dans la plateforme et ne validez pas d’action bancaire inattendue pour poursuivre la vente. Si un désaccord concerne l’objet ou la transaction, utilisez le service de résolution de la plateforme. [3]
Que faire après un lien suspect, des codes transmis ou un paiement douteux ?
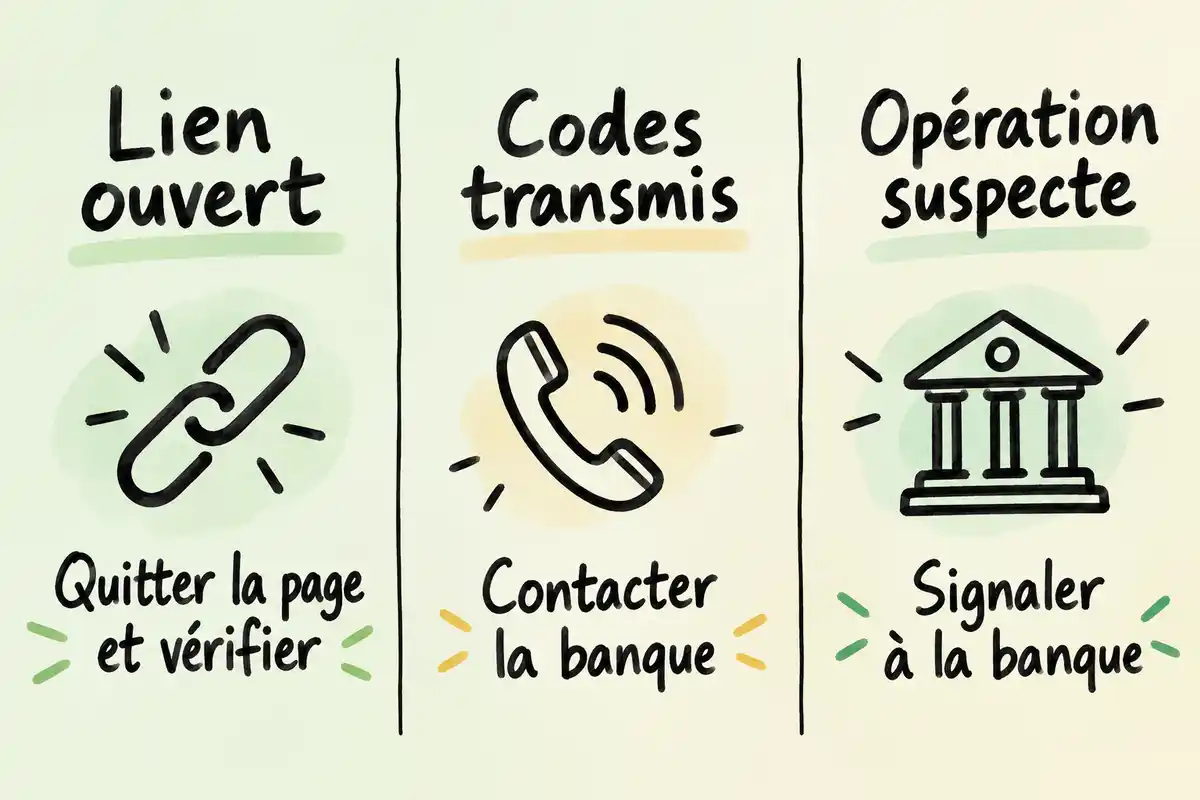
La réaction dépend de ce qui s’est passé : un clic sans saisie appelle un premier contrôle, la transmission d’informations justifie de contacter rapidement la banque, et une opération suspecte doit lui être signalée. Dans tous les cas, interrompez l’échange et utilisez les coordonnées habituelles ou officielles de votre banque, jamais celles données dans le message douteux. [1]
Après un clic sans saisie de données
Après un clic sans saisie, quittez la page, ne fournissez aucune donnée et ne validez aucune demande. Ouvrez ensuite votre application bancaire par votre accès habituel pour consulter votre compte. Le clic seul ne suffit pas à établir que tout risque est écarté : si vous avez un doute ou voyez quelque chose d’inhabituel, appelez votre banque au moyen d’un canal officiel. [1]
Ne retournez pas sur la page suspecte pour tenter de la vérifier et n’utilisez pas les coordonnées qu’elle affiche. Fermez-la, puis reprenez vos vérifications depuis les accès que vous utilisez déjà. Si vous ne savez pas si une action a été enregistrée ou si la page a demandé une validation, expliquez la situation à votre banque pour qu’elle vous indique la suite adaptée. [1]
Après la transmission de codes ou d’identifiants
Si vous avez transmis un code ou des identifiants, cessez tout échange et contactez sans attendre votre banque à partir de ses coordonnées officielles. Dites-lui précisément quelles informations vous avez communiquées et quand. Elle pourra vous indiquer les mesures adaptées à votre compte ; les démarches dépendent de la situation, il n’y a pas ici de protocole unique à appliquer à toutes les banques. [1]
Restez joignable et suivez les indications de votre banque plutôt que les consignes reçues dans le message suspect. Si une nouvelle demande de code ou d’approbation arrive pendant que vous cherchez de l’aide, ne la validez pas sans avoir vérifié son motif par un canal officiel. La banque pourra vous préciser les mesures pertinentes selon les informations exposées. [1]
Après la découverte d’une opération suspecte
Si vous repérez une opération que vous ne reconnaissez pas, signalez-la à votre banque par un canal officiel et demandez quelles démarches de contestation s’appliquent à votre situation. Si le problème porte sur l’article ou la vente, utilisez plutôt le service de résolution des litiges de la plateforme, conformément aux conseils de Wero. Ces deux démarches répondent à des problèmes différents ; aucun remboursement ni délai ne peut être présumé. [3]
Pour faciliter vos échanges avec la banque ou la plateforme, gardez les éléments utiles de la transaction et les messages associés. Décrivez les faits observés sans supposer à l’avance qu’une opération sera annulée ou que les fonds seront récupérés. La banque et le service de litige pourront vous indiquer les démarches correspondant à leur rôle et à votre situation. [3]
Avant de remettre un bien, vérifiez vous-même la réception dans votre application bancaire habituelle. Si vous avez communiqué des informations ou découvrez une opération suspecte, contactez votre banque par un canal officiel et suivez ses indications. [1]
Questions fréquentes
J’ai ouvert un lien suspect sans saisir de données : que faire ?
Quittez la page sans rien saisir ni valider, puis consultez votre application bancaire en l’ouvrant par votre accès habituel. Le simple clic ne permet pas de conclure que tout risque est écarté. Si vous avez un doute ou repérez une opération inhabituelle, contactez votre banque par un canal officiel. [1]
Un SMS annonçant un paiement Wero suffit-il pour remettre un article ?
Non. Un SMS ou une capture d’écran envoyés par l’acheteur ne prouvent pas que le paiement est arrivé. Vérifiez vous-même dans votre application bancaire habituelle ou sur votre relevé ; si la réception reste incertaine, attendez avant de remettre l’article et demandez conseil à votre banque. [2]
Que faire si l’acheteur veut poursuivre l’échange hors de la plateforme ?
Restez dans la messagerie et les services de paiement de la plateforme, comme le recommande Wero pour les ventes en ligne. Refusez toute demande inattendue de code, d’identifiants ou de validation. Ces précautions réduisent les risques sans garantir qu’aucun problème ne surviendra. [1]
Une vente litigieuse donne-t-elle automatiquement droit à un remboursement ?
Non, un remboursement n’est pas automatique. Pour un problème lié au bien acheté ou vendu, utilisez le service de résolution des litiges de la plateforme. Si vous constatez une opération bancaire suspecte, signalez-la à votre banque par un canal officiel et demandez-lui quelles démarches s’appliquent à votre situation. [3]



C’est bien de rappeler qu’il ne faut pas faire confiance uniquement à un SMS ! Je me demande si des personnes ont déjà eu des expériences où elles ont failli se faire arnaquer à cause d’un message trompeur. Ça doit être assez stressant.